
Guía
Renovación del seguro: qué revisar antes de renovar
Cuando llegue el aviso de renovación, revisa antes de la fecha de renovación: la prima y por qué cambió; los datos con los que la aseguradora te cobra, como la antigüedad, el tamaño y el techo de tu casa, o tus conductores y autos; tus deducibles; tus coberturas y límites; y cualquier endoso o exclusión nuevos al final. Pregunta por descuentos, pide otras cotizaciones si el precio se disparó y no canceles la póliza anterior hasta que la nueva esté en vigor.

Esta página es información general de los reguladores estatales de seguros y de la NAIC, no asesoría de seguros ni legal. Las reglas sobre avisos y coberturas varían según el estado; el departamento de seguros de tu estado tiene las que se aplican a ti. Los organismos y las reglas que se mencionan son los de Estados Unidos.
Cuando llega la renovación
Las pólizas de casa y de auto se renuevan en sus propias fechas, y el paquete de renovación es el momento de revisarlas. El Departamento de Seguros de California lo dice sin rodeos: nada sustituye leer con atención tu póliza y tus declaraciones de renovación.
Pon un recordatorio un mes antes de cada fecha de renovación, para que nunca la leas la noche anterior. Si tu aseguradora decide no renovarte, las reglas de tu estado fijan con cuánta anticipación te avisan, y el plazo varía: el Departamento de Seguros de Texas dice 60 días en Texas, y la guía de California dice al menos 75 días allí.
Seguro de casa: las cinco revisiones
El Departamento de Seguros de Texas enumera cinco cosas que hay que mirar cuando se renueva la póliza de tu casa:
- Cobertura del techo. Comprueba si la aseguradora cambia la forma en que cubre tu techo. A medida que un techo envejece, algunas pólizas lo pasan de costo de reposición a valor real en efectivo, que paga menos, o quitan la cobertura del techo si está en mal estado.
- Datos de la casa. Revisa la antigüedad, los pies cuadrados, el tipo de construcción y la antigüedad del techo que aparecen. Las aseguradoras los usan para fijar tu precio, así que un error puede costarte dinero.
- Deducibles. Si tu deducible es un porcentaje del valor asegurado, calcula la cantidad en dólares. Un deducible más alto, por lo general, baja la prima, pero elige uno que puedas pagar.
- Coberturas. Sabe qué incluye la póliza. La cobertura contra el reflujo de drenaje o alcantarillado, por ejemplo, cubre el agua que se desborda desde dentro de la casa, no las inundaciones desde fuera, y la mayoría de las pólizas de casa no cubren inundaciones.
- Coberturas agregadas o quitadas. Lee las últimas páginas de la renovación por si hay nuevos endosos o exclusiones, y pide a tu agente o a la compañía que te expliquen lo que no entiendas.
Seguro de auto: las cinco preguntas
Para la renovación de un seguro de auto, la lista del Departamento de Seguros de Texas es:
- ¿Subió tu prima? Pide a tu agente que explique por qué, revisa tu informe del historial de reclamos por si tiene errores y compara cotizaciones de otras compañías.
- ¿Cuáles son tus deducibles? Un deducible más alto baja la prima, pero cuesta más después de un reclamo.
- ¿Recibes todos los descuentos? Pregunta por los nuevos, como por manejar menos millas o por unirte a un programa de monitoreo de manejo.
- ¿Tienes un conductor nuevo o un auto nuevo? Agrégalos, y quita cualquier auto que hayas vendido.
- ¿Tienes la cobertura correcta? ¿Es suficiente tu límite de responsabilidad civil? ¿Sigues necesitando cobertura por colisión en un auto viejo ya pagado, o un seguro de brecha (gap)?
La NAIC señala que los descuentos suelen aparecer en la página de declaraciones, y que si crees que calificas para uno que no estás recibiendo, debes planteárselo a tu agente o a tu aseguradora.
Comprueba que los límites siguen encajando con tu vida
La renovación muchas veces solo repite los límites del año pasado. Tu vida puede haber cambiado.
- Límite de la vivienda. La guía de California dice que lo revises al principio y al renovar, y que debe ser el costo de reponer tu casa, no su valor de mercado. Los costos de construcción cambian.
- Pertenencias. Lleva un inventario del hogar: lo que tienes, cuándo lo compraste y el precio, con fotos o video, actualizado de vez en cuando. Muestra si el límite de tus bienes personales es suficiente, y es lo que necesitarás después de una pérdida.
- Responsabilidad civil. Si tienes más que proteger que cuando compraste la póliza, pregunta si tu límite sigue siendo adecuado.
Revisa la página de declaraciones por si hay errores
La página de declaraciones enumera quién está cubierto, la propiedad o los autos, las coberturas y los límites, los deducibles, los descuentos y la prima. La NAIC advierte que, si la página está mal, podría causar problemas si presentas un reclamo. Revisa nombres, domicilios, vehículos, conductores y cualquier prestamista que aparezca.
Si quieres ver exactamente qué cambió desde el año pasado, pon las páginas de declaraciones vieja y nueva lado a lado. Cómo detectar qué cambió en tu póliza renovada muestra un método.
Si el precio subió
- Pide a la aseguradora o al agente el motivo, por escrito si puedes.
- Corrige cualquier error en los datos con los que te cobran.
- Pregunta por descuentos y por un deducible distinto.
- Pide cotizaciones a otras aseguradoras por la misma cobertura. La guía de compras de Texas sugiere contactar a tus mejores opciones para pedir cotizaciones reales y comparar las pólizas lado a lado.
Si cambias de aseguradora
La guía de Texas da una regla firme: no canceles tu póliza actual hasta que recibas tu póliza nueva o una declaración por escrito que pruebe que tienes cobertura. Un hueco, aunque sea de un día, puede dejarte sin seguro.
Si te avisan que tu póliza no se renovará, compara opciones antes de que termine y contacta al departamento de seguros de tu estado si crees que la decisión es injusta.
Guarda la renovación
Archiva la nueva página de declaraciones y la póliza, y guarda la anterior al menos hasta que se cierre cualquier reclamo de su periodo. Cuánto tiempo guardar las pólizas de seguro vencidas explica el criterio por tipo de póliza. Si alguna vez necesitas reclamar, la lista para un reclamo de seguro enumera lo que debes reunir.
Dónde ayuda Scanner One y dónde no
Scanner One no sabe qué debería cubrir tu póliza y no es un asesor de seguros. Tu agente y el departamento de seguros de tu estado sí lo son.
Lo que hace es que una renovación de 40 páginas sea más fácil de leer y de cuestionar. Apunta la cámara a cualquier hoja de papel. Scanner One encuentra los bordes, endereza la página, la limpia y guarda un PDF de verdad. Un escaneo puede tener muchas páginas, y puedes reordenarlas. La búsqueda revisa el texto de todos los documentos y muestra la línea y la página donde aparece. Así puedes buscar en la póliza nueva “techo” o “inundación” y saltar a la página.
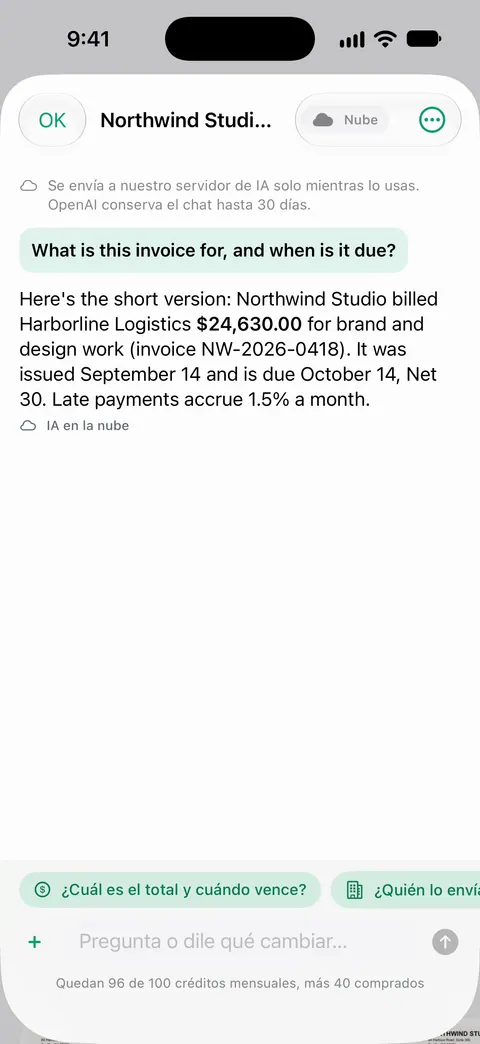
Pregunta lo que quieras a tus documentos. ¿Cuándo termina el contrato de renta? ¿Cuánto gasté en la tienda? La respuesta llega con la página de donde salió. Puedes preguntar cuál es el deducible por viento, o cuándo se renueva la póliza, y ver la página de donde salió la respuesta. Con una cuenta gratis puedes hacer 3 preguntas al día.
Qué cambió compara la nueva versión de un contrato de renta o de una póliza con la que firmaste. Pro agrega Qué cambió, llenar formularios con tus documentos, la revisión de Expedientes y compartir carpetas.
Los documentos se quedan en tu iPhone, a menos que los compartas o actives la sincronización con iCloud. La IA en la nube está apagada hasta que la actives, y las imágenes de las páginas son un permiso aparte.
Si tu renovación tiene dos páginas y las lees, quizá con eso baste.
Preguntas y respuestas
¿Con cuánta anticipación debo revisar la renovación de mi seguro?
En cuanto llegue el aviso de renovación y, como mínimo, unas semanas antes de la fecha de renovación, para tener tiempo de hacer preguntas o pedir otras cotizaciones. Pon un recordatorio un mes antes de la fecha de renovación de cada póliza.
¿Por qué subió mi seguro de casa al renovar?
Pide a tu agente o a la aseguradora que te explique el aumento. Comprueba que los datos con los que te cobran sean correctos, como la antigüedad, el tamaño y la construcción de la casa y la antigüedad del techo, porque el Departamento de Seguros de Texas señala que los errores pueden costarte dinero. En el seguro de auto, revisa también tu informe del historial de reclamos por si tiene errores.
¿Debo subir mi deducible para bajar la prima?
Un deducible más alto, por lo general, baja la prima, pero pagas más de tu bolsillo después de un reclamo. El consejo del Departamento de Seguros de Texas es elegir una cantidad que puedas pagar y hablar con tu agente antes de cambiarla.
¿Puedo cambiar de aseguradora al renovar?
Sí. Pide cotizaciones antes de la fecha de renovación y no canceles tu póliza actual hasta que la nueva haya empezado o tengas una prueba de cobertura por escrito.
Fuentes
Lo que esta página dice sobre Scanner One se comprobó en la app el .
- Texas Department of Insurance, Is your home policy up for renewal? Here’s what to look for — cobertura del techo, datos de la casa, deducibles, coberturas, y endosos o exclusiones en las últimas páginas; actualizada por última vez el 18 de diciembre de 2025
- Texas Department of Insurance, Is your auto policy up for renewal? — aumentos de la prima, el informe de reclamos CLUE, deducibles, descuentos, conductores y autos, y coberturas; actualizada por última vez el 14 de octubre de 2024
- California Department of Insurance, Residential Insurance: Homeowners and Renters (Form 401) — revisa el límite de la vivienda al renovar, lee con atención las declaraciones de renovación, lleva un inventario, deducibles, y el aviso de no renovación de 75 días de California; revisada en enero de 2026
- Texas Department of Insurance, Home insurance nonrenewal options — las aseguradoras de Texas deben avisar con 60 días de anticipación una no renovación; compara antes de que termine la póliza; publicada el 9 de mayo de 2025
- Texas Department of Insurance, Home insurance shopping guide — costo de reposición y valor real en efectivo, deducibles, y no cancelar tu póliza actual hasta tener la nueva; leída el 13-11-2026
- NAIC, Declarations of Saving — qué incluye la página de declaraciones, errores que pueden causar problemas con un reclamo, y descuentos; publicada el 1 de agosto de 2011, página modificada el 16 de enero de 2024
- Scanner One on the App Store — la ficha de la propia app
Descarga Scanner One
Scanner One es gratis y con límites generosos: escanear, los PDF limpios y la búsqueda de texto nunca se detienen.

Scanner OneEscanea, firma y pregunta
Scanner One es gratis y con límites generosos: escanear, los PDF limpios y la búsqueda de texto nunca se detienen.