
Guía
Tu póliza se renovó: cómo detectar qué cambió
Pon la página de declaraciones del año pasado junto a la de este año y compáralas línea por línea: quién está asegurado, el domicilio, la propiedad o los vehículos, cada límite de cobertura, cada deducible, los descuentos y la prima. Después lee las últimas páginas de la renovación por si hay nuevos endosos o exclusiones, como aconseja el Departamento de Seguros de Texas, y pide por escrito a la aseguradora que explique todo lo que cambió. Guarda ambas versiones hasta estar seguro.

Esta página es información general de los reguladores estatales de seguros y de la NAIC, no asesoría de seguros ni legal. Lo que las aseguradoras deben informar al renovar lo fija cada estado. El departamento de seguros de tu estado puede decirte qué se aplica a tu póliza. Los organismos y las reglas que se mencionan son los de Estados Unidos.
Por qué una renovación merece una segunda mirada
Una renovación no siempre es la misma póliza otra vez. La cobertura puede reducirse, un deducible puede pasar de una cantidad fija a un porcentaje, un techo puede pasar de costo de reposición a valor real en efectivo, y una nueva exclusión puede llegar como una página al final. La prima también puede cambiar, o quedarse igual mientras la cobertura se mueve. El consejo del Departamento de Seguros de California es directo: nada sustituye leer con atención tu póliza y tus declaraciones de renovación.
No necesitas releer todas las páginas. Necesitas encontrar lo que es distinto.
Paso 1: pon las dos páginas de declaraciones lado a lado
La página de declaraciones es el resumen del principio: la NAIC la describe como la que enumera el número de póliza, las fechas de vigencia, lo que está cubierto, las coberturas y los límites, la prima, los descuentos y los datos de la compañía. Busca la del año pasado y la de este año, y ve línea por línea.
Una forma sencilla es copiar esta tabla y llenar ambas columnas:
| Línea | El año pasado | Este año | ¿Cambió? |
|---|---|---|---|
| Asegurado titular y domicilio | |||
| Periodo de la póliza | |||
| Datos de la propiedad, o vehículos y conductores | |||
| Cobertura y límite de la vivienda o del vehículo | |||
| Otras estructuras, pertenencias, pérdida de uso | |||
| Límite de responsabilidad civil | |||
| Deducibles, incluidos los deducibles porcentuales | |||
| Techo: costo de reposición o valor real en efectivo | |||
| Descuentos que aparecen | |||
| Prestamista o acreedor con gravamen | |||
| Prima | |||
| Formularios y endosos que aparecen |
Marca cada línea en la que las dos columnas difieran. Esas son tus preguntas.
Paso 2: revisa los datos con los que te cobran
El Departamento de Seguros de Texas señala que las aseguradoras usan la antigüedad de tu casa, sus pies cuadrados, el tipo de construcción y la antigüedad del techo para fijar tu precio, así que un error puede costarte dinero. En una póliza de auto, los conductores, los autos y el uso que les das cumplen la misma función. Si alguno de esos datos cambió en la página de declaraciones y tú no avisaste de ningún cambio, pregunta por qué.
La NAIC añade una segunda razón para revisar: si tu página de declaraciones está mal, podría causarte problemas al presentar un reclamo.
Paso 3: lee el reverso de la renovación
Los cambios de cobertura muchas veces no están en la página de resumen. Llegan como endosos, las páginas que agregan, quitan o modifican algo de la póliza estándar. El consejo del Departamento de Seguros de Texas es revisar las últimas páginas de tu renovación por si hay nuevos endosos o exclusiones, y pedir a tu agente o a la compañía que te expliquen lo que no entiendas.
Qué buscar:
- Nuevas exclusiones: algo que estaba cubierto y ahora no.
- Cambios en los deducibles: sobre todo un deducible que ahora es un porcentaje del valor asegurado. Calcúlalo en dólares.
- Condiciones del techo: un cambio de costo de reposición, que paga a precios actuales, a valor real en efectivo, que descuenta la depreciación por desgaste y antigüedad.
- Límites y sublímites: topes más bajos para cosas como joyas, daños por agua o moho.
- Riesgos nombrados en vez de todo riesgo: la guía de compras de Texas explica que las pólizas de todo riesgo cubren los hechos que la póliza no excluye de forma específica, mientras que las de riesgos nombrados cubren solo los hechos enumerados.
Si la póliza enumera sus formularios y endosos por nombre o número en la página de declaraciones, compara también esa lista. Un formulario que es nuevo este año merece una pregunta.
Paso 4: pregunta, por escrito
Envía a tu aseguradora o a tu agente un correo breve: “Mi póliza se renueva el [fecha]. La comparé con la del año pasado. Por favor, expliquen estos cambios: …” y enuméralos. Guarda la respuesta con la póliza. Una respuesta por escrito es más fácil de usar después que una llamada.
Si los cambios no te convienen, tienes hasta la fecha de renovación para cambiar la póliza o pasarte a otra aseguradora. La lista para la renovación cubre el resto de la decisión, incluidas las cotizaciones y los descuentos.
Paso 5: guarda las dos versiones
Guarda la póliza y la página de declaraciones del año pasado junto con las nuevas, al menos hasta que se cierre cualquier reclamo del periodo anterior. El año que viene volverás a comparar y querrás la copia de este año. Cuánto tiempo guardar las pólizas de seguro vencidas explica el criterio por tipo de póliza.
Si tu aseguradora envió la renovación en PDF, también puedes comparar dos PDF en tu teléfono; consulta cómo comparar dos PDF en el iPhone.
Dónde ayuda Scanner One y dónde no
Scanner One no es un asesor de seguros y no juzga si un cambio es bueno o malo para ti. Tu agente, tu aseguradora y el departamento de seguros de tu estado pueden explicar qué significa un cambio.
Lo que hace es facilitar la comparación. Apunta la cámara a cualquier hoja de papel. Scanner One encuentra los bordes, endereza la página, la limpia y guarda un PDF de verdad. Un escaneo puede tener muchas páginas, y puedes reordenarlas. La búsqueda revisa el texto de todos los documentos y muestra la línea y la página donde aparece. Busca en los dos años “techo”, “deducible” o “exclusión” y ve directo a esas páginas.
Pregunta lo que quieras a tus documentos. ¿Cuándo termina el contrato de renta? ¿Cuánto gasté en la tienda? La respuesta llega con la página de donde salió. En la captura de abajo, dos documentos se comparan lado a lado en una tabla.
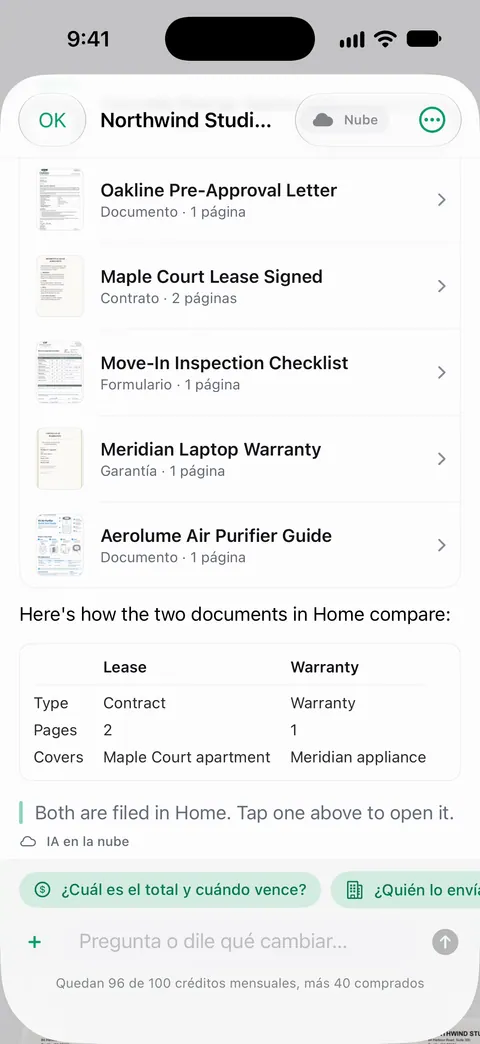
Con una cuenta gratis puedes hacer 3 preguntas al día. Antes de actuar, comprueba cada respuesta con la página de donde salió.
Qué cambió compara la nueva versión de un contrato de renta o de una póliza con la que firmaste. Pro agrega Qué cambió, llenar formularios con tus documentos, la revisión de Expedientes y compartir carpetas.
Los documentos se quedan en tu iPhone, a menos que los compartas o actives la sincronización con iCloud. La IA en la nube está apagada hasta que la actives, y las imágenes de las páginas son un permiso aparte.
Si tu renovación es corta y las páginas de declaraciones son claras, basta con un bolígrafo y la tabla de arriba.
Preguntas y respuestas
¿Las aseguradoras tienen que avisarme cuando cambian mi póliza?
Las reglas las fija cada estado, y son distintas para las no renovaciones, las cancelaciones y los cambios de cobertura. Lee todas las páginas de la renovación y contacta al departamento de seguros de tu estado si crees que un cambio no se informó como corresponde.
¿Qué es un endoso?
Una página que modifica la póliza estándar: puede agregar una cobertura, quitarla o cambiar la forma en que se paga algo. El Departamento de Seguros de Texas aconseja revisar las últimas páginas de tu renovación por si hay nuevos endosos o exclusiones.
¿Qué significa que mi techo pasó a valor real en efectivo?
El costo de reposición paga la reparación o el reemplazo a precios actuales. El valor real en efectivo paga eso menos la depreciación por desgaste y antigüedad, así que un techo viejo se pagaría por menos. El Departamento de Seguros de Texas señala que algunas pólizas hacen este cambio a medida que el techo envejece.
Mi prima es la misma. ¿Aun así tengo que revisar?
Sí. La cobertura puede cambiar aunque el precio siga igual, por ejemplo con una nueva exclusión o un deducible porcentual más alto. Eso se ve en la página de declaraciones y en las últimas páginas.
Fuentes
Lo que esta página dice sobre Scanner One se comprobó en la app el .
- Texas Department of Insurance, Is your home policy up for renewal? Here’s what to look for — cambios en la cobertura del techo, datos de la casa, deducibles porcentuales, coberturas, y nuevos endosos o exclusiones en las páginas finales; actualizada por última vez el 18 de diciembre de 2025
- California Department of Insurance, Residential Insurance: Homeowners and Renters (Form 401) — nada sustituye leer con atención tu póliza y las declaraciones de renovación; revisa el límite de la vivienda al renovar; revisada en enero de 2026
- NAIC, Declarations of Saving — qué incluye la página de declaraciones, y que un error en ella podría causar problemas con un reclamo; publicada el 1 de agosto de 2011, página modificada el 16 de enero de 2024
- Texas Department of Insurance, Home insurance shopping guide — costo de reposición frente a valor real en efectivo, todo riesgo frente a riesgos nombrados, y deducibles; leída el 13-11-2026
- Texas Department of Insurance, Is your auto policy up for renewal? — prima, deducibles, descuentos, conductores, coches y coberturas que revisar; actualizada por última vez el 14 de octubre de 2024
- Scanner One on the App Store — la ficha de la propia app
Descarga Scanner One
Scanner One es gratis y con límites generosos: escanear, los PDF limpios y la búsqueda de texto nunca se detienen.

Scanner OneEscanea, firma y pregunta
Scanner One es gratis y con límites generosos: escanear, los PDF limpios y la búsqueda de texto nunca se detienen.