
Lista
Documentos para comprar una casa, desde la preaprobación hasta las llaves
Antes de buscar casa, reúne el paquete del préstamo: recibos de pago, W-2 y declaraciones de impuestos de 2 años, estados de cuenta, prueba del enganche e identificación. Con una oferta se suman el contrato de compraventa, el recibo del depósito de garantía, las divulgaciones del vendedor, la inspección, el seguro de vivienda y el avalúo. Al menos 3 días hábiles antes del cierre recibes el Closing Disclosure. En el cierre, lleva identificación y fondos como indique el agente de cierre. Después, guarda el Closing Disclosure, el pagaré, la hipoteca o escritura de fideicomiso (deed of trust) y la escritura.

Esto es información general, no asesoría legal ni financiera. Los contratos de compraventa, las divulgaciones y las costumbres de cierre varían según el estado, y cada prestamista fija sus propias reglas. Pregunta a tu agente, a tu prestamista o a tu abogado de cierre por las tuyas. Esta lista describe una compra en Estados Unidos.
Comprar una casa se hace con papeles en un orden fijo. Esta lista sigue ese orden, para que puedas ir marcando cada etapa y mantener juntos los papeles de cada una.
Etapa 1: antes de hacer una oferta
El paquete del prestamista, que la CFPB enumera así:
- Recibos de pago: de los últimos 30 días.
- Formularios W-2: de los últimos 2 años.
- Declaraciones federales de impuestos firmadas: de los últimos 2 años.
- Prueba de otros ingresos: beneficios, manutención de los hijos o ingresos por renta.
- Estados de cuenta bancarios: los 2 más recientes.
- Prueba de tu enganche: estados de cuenta con al menos 2 meses de historial y, si alguien te regala dinero, una carta de donación firmada.
- Identificación con foto y número de Seguro Social.
- Documentos del cambio de nombre: si tu nombre cambió hace poco.
- Certificado de educación para compradores de vivienda: si lo tienes.
- Certificado de Elegibilidad del VA: para un préstamo VA.
La lista completa, con los documentos adicionales de los trabajadores independientes, está en documentos para solicitar una hipoteca. De esta etapa obtienes:
- Carta de preaprobación: para enviarla con tu oferta.
- Loan Estimates: uno de cada prestamista al que solicites, para compararlos.
Etapa 2: con el contrato firmado
- Contrato de compraventa: todas las páginas y anexos, firmados por ambas partes.
- Recibo del depósito de garantía (earnest money): o la confirmación de la transferencia.
- Formulario de divulgación del vendedor: muchos estados exigen uno, y el formulario varía según el estado.
- Divulgación de pintura con plomo: en una casa construida antes de 1978, el vendedor debe divulgar la pintura con plomo que conozca, entregar los informes que tenga, darte el folleto de la EPA e incluir una advertencia sobre el plomo en el contrato. Tienes 10 días para una inspección de plomo, salvo que ambos acuerden otra cosa por escrito.
- Documentos de la asociación de propietarios (HOA): las reglas, el presupuesto y las cuotas, para un condominio o una casa dentro de una asociación.
- Informe de inspección: del inspector que contrates, con fotos.
- Solicitudes de reparación y la respuesta del vendedor: por escrito y firmadas.
Etapa 3: el préstamo avanza
- Recibos de pago y estados de cuenta recientes: los prestamistas los piden de nuevo con el paso de las semanas.
- Cartas de explicación: para cualquier depósito o dato de crédito sobre el que pregunte el suscriptor (underwriter).
- Seguro de vivienda: los prestamistas suelen exigirlo. Consigue cotizaciones por escrito, elige una póliza y envía los datos a tu oficial de préstamos. Las pólizas estándar suelen excluir las inundaciones, así que pregunta si necesitas una póliza de inundación aparte.
- Informe de avalúo: lo solicita el prestamista.
- Documentos del título: el compromiso de título y tus opciones de seguro de título.
- Loan Estimate revisado: si algo del préstamo cambia.
Etapa 4: justo antes del cierre
- Closing Disclosure: por ley debes recibirlo al menos 3 días hábiles antes del cierre. Compáralo con tu último Loan Estimate, renglón por renglón, empezando por la tasa anual (APR).
- Los documentos que vas a firmar: pide ver el pagaré, la hipoteca (también llamada instrumento de garantía o deed of trust) y la escritura junto con el Closing Disclosure, para leerlos en casa.
- Instrucciones de transferencia: confirmadas por teléfono con tu agente de cierre, a un número que ya tenías.
- Recorrido final: verifica que se hicieron las reparaciones acordadas y que se quedaron los objetos acordados.
Etapa 5: el día del cierre
- Identificación con foto: de cada comprador.
- Fondos del cierre: por lo general una transferencia o un cheque de caja. Casi nunca se puede llevar efectivo.
- Prueba de seguro: si el agente de cierre la pide.
- Lo que el agente te haya pedido llevar: un poder notarial, un documento de fideicomiso, una última solicitud del prestamista.
No firmes documentos en blanco ni documentos que difieran de lo que acordaste. Puedes hacer preguntas y tomarte tu tiempo.
Después del cierre: qué guardar
La CFPB dice que guardes todo el conjunto, en papel o como archivo, y que te asegures de tener estos 4:
- El Closing Disclosure
- El pagaré
- La hipoteca o escritura de fideicomiso (deed of trust)
- La escritura: a menudo te la envían por correo después de que el condado la registra.
Guarda también el informe de inspección, el avalúo, la póliza de seguro, las garantías de la casa y de sus electrodomésticos, y cada recibo de mejoras. Cuánto tiempo guardar los papeles de la compra de una casa explica cuáles querrás cuando vendas. Tu nombre y tu préstamo pasan a ser registro público después del cierre, así que espera correo que parece de tu prestamista y no lo es.
Errores que retrasan un cierre
- Una deuda nueva o un cambio de trabajo durante la suscripción (underwriting).
- Páginas que faltan en los estados de cuenta.
- Esperar a la semana del cierre para contratar el seguro.
- Transferir dinero a unas instrucciones que llegaron por correo electrónico.
- No leer el Closing Disclosure hasta estar en la mesa del cierre.
Escanea y guarda con seguridad
Escanea los papeles de cada etapa en un solo PDF sobre la marcha, para que toda la compra quede en unos pocos archivos: cómo escanear varias páginas en un solo PDF. Los portales de los prestamistas suelen limitar el tamaño de los archivos: cómo reducir el tamaño de un PDF. Cuando compartas una copia por correo, protégela con contraseña. Cuando te mudes, el papeleo de la mudanza continúa desde aquí.
Dónde ayuda Scanner One y dónde no
Algunos cierres envían los documentos finales como PDF. Si el tuyo lo hace, guárdalos en la app Archivos con una copia de respaldo y quizá nunca necesites un escáner.
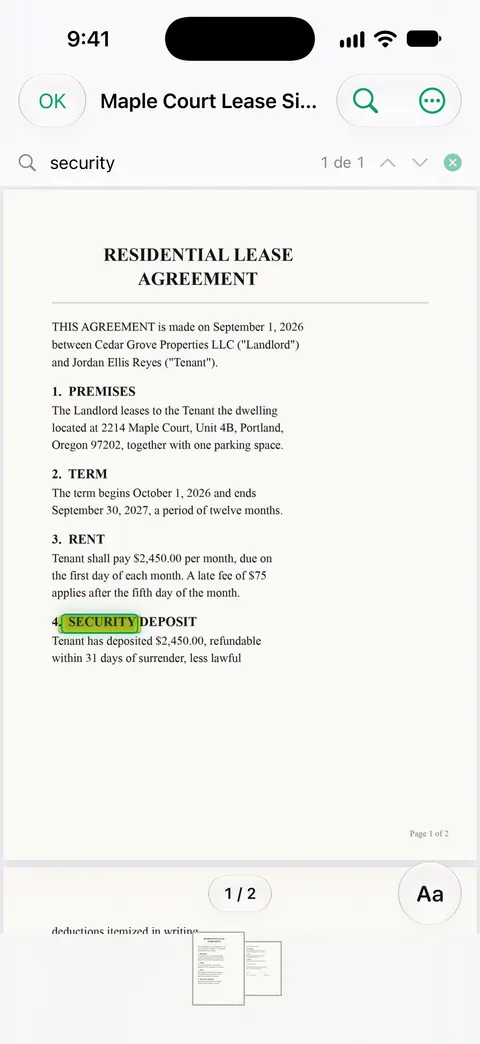
Scanner One ayuda cuando el conjunto es de papel, o cuando quieres encontrar un renglón años después. Un escaneo puede tener muchas páginas, y puedes reordenarlas. Scanner One crea PDF con búsqueda. La búsqueda revisa el texto de todos los documentos y muestra la línea y la página donde aparece. Pregunta lo que quieras a tus documentos. ¿Cuándo termina el contrato de renta? ¿Cuánto gasté en la tienda? La respuesta llega con la página de donde salió. Las cuentas gratis pueden hacer 3 preguntas al día.
Puedes firmar y anotar documentos. Las cuentas gratis pueden firmar y marcar 3 documentos al mes. Con una cuenta gratis, las páginas que compartes, imprimes o exportas llevan una pequeña etiqueta “Escaneado con Scanner One” abajo a la derecha. Pro la quita. Los documentos se quedan en tu iPhone, a menos que los compartas o actives la sincronización con iCloud.
Scanner One no revisa por ti un contrato ni un Closing Disclosure, y no es una plataforma de cierre. Tu agente, tu prestamista y tu agente de cierre son a quienes debes preguntar.
Preguntas y respuestas
¿Cuándo recibo el Closing Disclosure?
Por ley debes recibirlo al menos 3 días hábiles antes del cierre. Pregunta a tu prestamista o al agente de cierre, más o menos una semana antes, cómo te llegará, y luego compáralo renglón por renglón con tu Loan Estimate más reciente.
¿Qué debo llevar al cierre?
Una identificación con foto, los fondos del cierre en la forma que pida tu agente de cierre (por lo general una transferencia o un cheque de caja, casi nunca efectivo) y los documentos que el agente haya pedido. Confirma las instrucciones de transferencia llamando a un número que ya tengas, nunca por un correo electrónico.
¿Qué documentos de la compra de una casa debo guardar para siempre?
Guarda la escritura, el Closing Disclosure y los registros de lo que pagaste por mejoras mientras seas dueño de la casa y varios años después de venderla, porque ayudan a calcular tu impuesto sobre la venta. El pagaré y la hipoteca o escritura de fideicomiso importan hasta que se pague el préstamo.
¿Recibo una copia de la inspección y del avalúo?
El informe de inspección es tuyo: tú contrataste al inspector. Pide a tu prestamista una copia del avalúo si no te llega antes del cierre.
Fuentes
Lo que esta página dice sobre Scanner One se comprobó en la app el .
- CFPB, Create a loan application packet — los documentos que hay que reunir antes de solicitar una hipoteca; modificada por última vez el 12 de diciembre de 2024
- CFPB, Review documents before closing — el Closing Disclosure 3 días hábiles antes del cierre, los documentos que conviene pedir con anticipación; modificada por última vez el 21 de agosto de 2025
- CFPB, After closing — los 4 documentos clave que debes guardar, la correspondencia basura después del cierre; modificada por última vez el 12 de diciembre de 2024
- CFPB, Shop for homeowner’s insurance — los prestamistas exigen un seguro de vivienda, las inundaciones suelen quedar excluidas; modificada por última vez el 12 de diciembre de 2024
- EPA, Real estate disclosures about potential lead hazards — casas anteriores a 1978: divulgación, folleto, advertencia, 10 días para inspeccionar; actualizada el 27 de mayo de 2026
- CFPB, Mortgage closing scams: how to protect yourself and your closing funds — nunca sigas instrucciones de transferencia que lleguen por correo electrónico; entrada archivada, modificada por última vez el 25 de junio de 2026
- Scanner One on the App Store — la ficha de la propia app
Descarga Scanner One
Scanner One es gratis y con límites generosos: escanear, los PDF limpios y la búsqueda de texto nunca se detienen.

Scanner OneEscanea, firma y pregunta
Scanner One es gratis y con límites generosos: escanear, los PDF limpios y la búsqueda de texto nunca se detienen.