
Ratgeber
Wie lange Steuerunterlagen aufbewahren? Fristen im Überblick
Nach § 147 der Abgabenordnung gelten drei Fristen: 10 Jahre für Bücher, Aufzeichnungen und Jahresabschlüsse, 8 Jahre für Buchungsbelege und 6 Jahre für Handelsbriefe und sonstige steuerlich bedeutsame Unterlagen. Die Frist beginnt am Ende des Kalenderjahres, in dem das Papier entstanden ist. Sie läuft nicht ab, solange die Festsetzungsfrist für die zugehörige Steuer noch läuft. Diese Pflichten treffen vor allem Unternehmer. Für Privatleute nennt das Gesetz weniger feste Fristen.

Diese Seite erklärt die gesetzlichen Aufbewahrungsfristen für Steuerunterlagen in Deutschland, so wie sie in § 147 der Abgabenordnung (AO) stehen. Sie richtet sich an Selbstständige und Privatleute, die wissen wollen, welches Papier sie wie lange behalten müssen. Zum Thema in anderen Ländern siehe wie lange Steuerunterlagen aufbewahrenEN und die Übersicht „Behalten oder wegwerfen“EN.
Das sind allgemeine Informationen, keine Steuer- oder Rechtsberatung. Gesetze ändern sich. Maßgeblich ist der Gesetzestext auf gesetze-im-internet.de, Stand 14. November 2026. Für deinen Fall frag das Finanzamt oder eine Steuerberatung.
Die drei Fristen in § 147 AO
Absatz 3 nennt, wie lange welche Unterlagen aufzubewahren sind:
| Unterlage | Frist |
|---|---|
| Bücher und Aufzeichnungen, Inventare, Jahresabschlüsse, Lageberichte, Eröffnungsbilanz | 10 Jahre |
| Buchungsbelege | 8 Jahre |
| Empfangene und abgesandte Handels- oder Geschäftsbriefe und sonstige Unterlagen, die für die Besteuerung von Bedeutung sind | 6 Jahre |
Kürzere Fristen sind möglich, wenn andere Steuergesetze sie zulassen. Kürzere Fristen aus nichtsteuerlichen Gesetzen ändern die Frist nach der Abgabenordnung nicht.
Wann die Frist beginnt
Die Frist beginnt mit dem Schluss des Kalenderjahres, in dem das Papier entstanden ist (Absatz 4). Bei einem Brief ist das das Jahr, in dem du ihn bekommen oder abgeschickt hast, bei einem Buchungsbeleg das Jahr, in dem er entstanden ist. Ein Beleg vom Mai 2024 ist mit 8 Jahren also bis zum Ende des Jahres 2032 aufzubewahren.
Wann die Frist nicht endet
Wichtig ist der letzte Satz von Absatz 3: Die Aufbewahrungsfrist läuft nicht ab, soweit und solange die Unterlagen für Steuern von Bedeutung sind, für die die Festsetzungsfrist noch nicht abgelaufen ist.
Die Festsetzungsfrist ist die Zeit, in der das Finanzamt einen Steuerbescheid noch festsetzen oder ändern darf. Nach § 169 AO beträgt sie in der Regel 4 Jahre, bei leichtfertiger Steuerverkürzung 5 Jahre und bei Steuerhinterziehung 10 Jahre. Nach § 170 AO beginnt sie meist mit Ablauf des Jahres, in dem du die Steuererklärung einreichst, spätestens aber mit Ablauf des dritten Jahres nach dem Jahr, in dem die Steuer entstanden ist. Deshalb endet die Frist für ein Papier nicht automatisch nach 6 oder 8 Jahren.
Was für Privatleute gilt
Die Begriffe in § 147 stammen aus der Buchführung: Bücher, Jahresabschlüsse, Buchungsbelege, Geschäftsbriefe. Die Pflicht trifft vor allem Unternehmer. Auch § 14b des Umsatzsteuergesetzes ist so gebaut: Der Unternehmer muss Rechnungen 8 Jahre aufbewahren. Für Privatpersonen nennt dieses Gesetz nur einen Fall: Bekommst du als Nichtunternehmer eine Rechnung über eine steuerpflichtige Werklieferung oder sonstige Leistung im Zusammenhang mit einem Grundstück, bewahrst du die Rechnung, einen Zahlungsbeleg oder eine andere beweiskräftige Unterlage 2 Jahre auf.
Alles andere ist eine Frage der Vorsicht, nicht des Gesetzes. Ein sinnvoller Maßstab: Behalte Belege, Bescheide und Nachweise, solange das Finanzamt deinen Steuerbescheid noch ändern dürfte, also mindestens die 4 Jahre der Festsetzungsfrist, die nach § 170 meist am Ende des Jahres beginnen, in dem du die Erklärung abgibst. Das ist unsere Faustregel, keine gesetzliche Vorgabe. Wer Einkünfte neben dem Beruf hat, etwa aus Vermietung oder einem Nebengewerbe, sollte genauer nachfragen, ob § 147 für ihn gilt.
Scan statt Papier
Für die Pflichtigen erlaubt § 147 Absatz 2, Unterlagen als Wiedergabe auf einem Bildträger oder anderen Datenträger aufzubewahren, wenn das den Grundsätzen ordnungsmäßiger Buchführung entspricht. Dazu muss sichergestellt sein, dass die Wiedergabe mit dem Original übereinstimmt und während der ganzen Frist jederzeit verfügbar und lesbar ist. Ausgenommen sind Jahresabschlüsse und die Eröffnungsbilanz. Ob dein Scan diese Anforderungen erfüllt, kann dir deine Steuerberatung sagen. Lies den Gesetzestext, bevor du Originale wegwirfst.
Scannen mit dem iPhone
- Öffne „Notizen“ und eine Notiz, tippe auf die Anhang-Taste und dann auf „Dokumente scannen“.
- Halte das Blatt vor die Kamera. Im Modus „Automatisch“ scannt das iPhone von selbst, sonst tippst du auf die Auslösertaste.
- Ziehe die Ecken an die Seite, tippe auf „Scan behalten“ und dann auf „Fertig“.
In der Dateien-App findest du „Dokumente scannen“ unter der Mehr-Taste. Mehr zu den Wegen steht in Dokumente auf dem iPhone als PDF scannen. Ordne die Dateien nach Jahr, damit du am Ende der Frist siehst, was weg kann. Für Unternehmen siehe auch wie lange Geschäftsunterlagen aufbewahrenEN und Belege aufbewahrenEN. Weitere Anleitungen stehen unter RatgeberEN.
Wo Scanner One hilft und wo nicht
Scanner One sagt dir nicht, ob du ein Papier aufbewahren musst, und ersetzt keine Steuerberatung. Ob ein Scan als Aufbewahrung genügt, entscheidet die Regel, nicht die App.
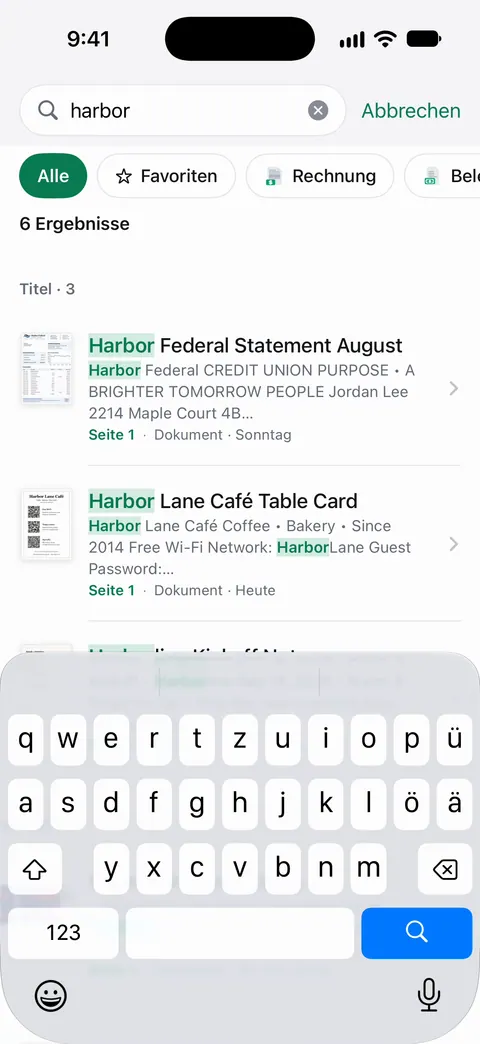
Hilfreich ist die App fürs Ordnen. Richte die Kamera auf ein beliebiges Blatt Papier. Scanner One findet die Ränder, begradigt die Seite, bereinigt sie und sichert ein echtes PDF. Dann liest es den Text, benennt das Dokument, vergibt Tags und legt es im richtigen Ordner ab. Die Suche durchsucht den Text jedes Dokuments und zeigt die passende Zeile und Seite. So findest du einen Beleg nach Jahren über ein Wort darauf. Gelöschte Dokumente bleiben 30 Tage in „Zuletzt gelöscht“, bevor sie endgültig gelöscht werden. Dokumente bleiben auf deinem iPhone, außer du teilst sie oder aktivierst die iCloud-Synchronisierung.
In der Gratisversion tragen Seiten, die du teilst, druckst oder exportierst, unten rechts einen kleinen Hinweis „Gescannt mit Scanner One“. Pro entfernt ihn. Prüfe das, bevor du Kopien aus einem kostenlosen Konto an das Finanzamt oder deine Steuerberatung schickst.
Fragen und Antworten
Wie lange muss ich Rechnungen aufbewahren?
Für Buchungsbelege nennt § 147 Absatz 3 der Abgabenordnung 8 Jahre. Für Unternehmer regelt § 14b des Umsatzsteuergesetzes ebenfalls 8 Jahre für Rechnungen. Eine Privatperson als Rechnungsempfänger muss laut § 14b nur in bestimmten Fällen aufbewahren, nämlich bei Leistungen im Zusammenhang mit einem Grundstück, dann 2 Jahre.
Wann beginnt die Aufbewahrungsfrist?
Mit dem Schluss des Kalenderjahres, in dem das Papier entstanden ist, zum Beispiel der Beleg oder der Brief. Ein Beleg aus dem Mai 2024 beginnt also am 31. Dezember 2024 zu laufen.
Darf ich Unterlagen nach Ablauf der Frist immer wegwerfen?
Nein. Nach § 147 Absatz 3 läuft die Frist nicht ab, solange die Unterlagen für Steuern von Bedeutung sind, für die die Festsetzungsfrist noch nicht abgelaufen ist.
Reicht ein Scan statt des Papiers?
Für Unternehmer lässt § 147 Absatz 2 die Aufbewahrung als Wiedergabe auf einem Datenträger zu, wenn sie den Grundsätzen ordnungsmäßiger Buchführung entspricht. Jahresabschlüsse und die Eröffnungsbilanz sind ausgenommen. Frag im Zweifel dein Finanzamt oder deine Steuerberatung.
Wie lange kann das Finanzamt einen Steuerbescheid ändern?
Die Festsetzungsfrist beträgt nach § 169 der Abgabenordnung in der Regel 4 Jahre, bei leichtfertiger Steuerverkürzung 5 Jahre und bei Steuerhinterziehung 10 Jahre.
Quellen
Was diese Seite über Scanner One sagt, wurde am in der App geprüft.
- Abgabenordnung (AO) § 147, Ordnungsvorschriften für die Aufbewahrung von Unterlagen — die Fristen von 10, 8 und 6 Jahren in Absatz 3, Beginn in Absatz 4, Aufbewahrung auf Datenträgern in Absatz 2; amtliche Gesetzesfassung, gelesen am 14.11.2026
- Abgabenordnung (AO) § 169, Festsetzungsfrist — 4, 5 und 10 Jahre; gelesen am 14.11.2026
- Abgabenordnung (AO) § 170, Beginn der Festsetzungsfrist — Beginn nach Einreichung der Steuererklärung, spätestens nach dem dritten Folgejahr; gelesen am 14.11.2026
- Umsatzsteuergesetz (UStG) § 14b, Aufbewahrung von Rechnungen — 8 Jahre für Unternehmer, 2 Jahre für Privatpersonen bei Leistungen im Zusammenhang mit einem Grundstück; gelesen am 14.11.2026
- Apple Support, Dokumente auf einem iPhone oder iPad scannen (Artikel 108963) — die Schritte zum Scannen mit Notizen und Dateien; gelesen am 14.11.2026
- Scanner One im App Store — die eigene Seite der App
Scanner One laden
Scanner One ist kostenlos, mit großzügigen Limits: Scannen, saubere PDFs und die Textsuche sind nie begrenzt.

Scanner OneScannen, signieren & KI fragen
Scanner One ist kostenlos, mit großzügigen Limits: Scannen, saubere PDFs und die Textsuche sind nie begrenzt.